
【沥燃日报】新加坡燃料油库存阶段累库,Hi-5价差继续向上反弹
2026-11-10 · zyemyzc.com
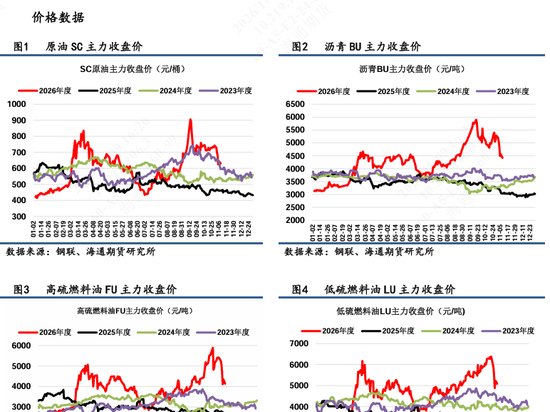
期 货: 11 月 9 日国内白天收盘,主力 FU2701 日内高位阶梯式回落,收 4140 元 / 吨,跌幅 3.34% ,持仓 16.19 万手,日增仓 3883 手;主力 LU2701 日收 5086 元 / 吨,跌幅 0.59% ,持仓 5.67 万手,日增仓 -1935 手。地缘消息方面,美国、伊朗就谈判问题分别表态,中东局势出现缓和迹象。美国国务
期 货: 11 月 9 日国内白天收盘,主力 FU2701 日内高位阶梯式回落,收 4140 元 / 吨,跌幅 3.34% ,持仓 16.19 万手,日增仓 3883 手;主力 LU2701 日收 5086 元 / 吨,跌幅 0.59% ,持仓 5.67 万手,日增仓 -1935 手。地缘消息方面,美国、伊朗就谈判问题分别表态,中东局势出现缓和迹象。美国国务卿鲁比奥称,美国政府更倾向于外交解决冲突,但目前结束伊朗战事的外交手段成效不大。 伊朗媒体称经霍尔木兹海峡“石油走私”已被完全阻断。地缘仍较为动荡。
现货: 国内舟山高硫保税油市场价 850 美元 / 吨,环比 +50 ;舟山低硫保税油市场价 755 美元 / 吨,环比 +22 。
裂解差: FU-SC 主力裂解差录得 -485 元 / 吨,环比 -122 ; LU-SC 主力裂解差录得 +461 元 / 吨,环比 -53 。
跨品种价差: 国内 LU2701 − FU2701 价差录得 946 元 / 吨, 环比 +69 。
逻辑交易: 燃料油基本面已从前期供应紧缺转入高价抑制需求与远期供应回升的拉锯,地缘溢价消退后,月差与裂解差同步走弱。新加坡 380cst 高硫裂解一度跌破 0 轴, 0.5% 低硫裂解跌至 15 美元 / 桶附近。高硫供应恢复预期升温,新加坡环比累库 2.4% 突破 1900 万桶,富查伊拉重质累库 23% ,亚太供应补充使东西价差高位大幅收敛,后续重点跟踪新加坡累库持续性。但中东、俄罗斯硬缺口难补,高硫仍是 “ 松预期、紧现实 ” ,不宜过度看空供应。低硫受高运费支撑, 11 月欧洲 — 亚太套利货或低于 10 月, Q4 柴油旺季有望带动,但国内自产增加形成约束。需求偏空:上下游利润分配不畅,批发 - 码头与码头 - 加注价差背离,船燃实际销售受约束;发电端沙特出口高硫增量;印度启动招标, Q4 南亚进口或增;进料端受 原油 配额下发及焦化催化利润不佳影响而放缓。整体看,库存持续累积则基本面转宽松。短期地缘仍有反复,价格下方有库存垫底、深跌有限,上方取决于海峡通行与战争是否结束,持续封锁下高硫供给硬约束明显,但回到前期极值概率低,更多为阶段性反弹高点。低硫有柴油支撑,但年底配额下发及欧洲套利货到港形成约束。单边震荡看待,当前位置做空性价比不高,警惕超跌反弹与地缘上行风险。不过如若地缘给出合适的上位,单边维度保留逢高沽空态度。品种上或是低硫>高硫,高低硫价差暂且上方看 1000 。
期货: 11 月 9 日国内白天收盘,主力 BU2701 日内收 4421 元 / 吨,跌幅 2.94% ,持仓 18.57 万手,日增仓 1560 。自身估值转弱,反弹取决于成本能否带动。
现货: 现货市场止跌回升。华北、东北、华东、华南、西北、西南五大区域重交沥青市场均价为 6091 元 / 吨,环比 -60 。主力 - 山东基差录得 1409 元 / 吨,环比 +9 ;区域价差华东 − 山东录得 +340 元 / 吨、环比 +100 。
裂解差: BU-SC 主力裂解差录得 -204 元 / 吨,环比 -54 。
跨品种价差: 国内 BU2701 − FU2701 主力价差录得 +281 ,环比 +68 。
逻辑交易: 基本面供需边际转弱。供应端,复产与转产并存,上周国内沥青产量 39.58 万吨,环比增加 2% ; 11 月排产有回升预期。需求端改性沥青产能利用率 5.7% ,环比 6.5% 继续下行。当周出货量 27.24 万吨,环比上周略微增加。库存端厂库 37.8 万吨,环比跌幅 7% ;社库 36.3 万吨,环比跌幅 2% ,总库存 74.1 万吨,环比下降 9% 。值得注意的是,山东现货基差高企。由于期货快跌现货慢跌导致基差仍有 1400+ 元 / 吨高位。 沥青基本面转入季节性淡季,自身估值驱动已然转弱,能否反弹取决于成本带动。短期沥青震荡偏弱看待,但下沿支撑依旧有低库存和低开工以及高基差,价格回落但不至于深跌,价格上涨则取决于成本端是否带动。