
【华安医药】公司点评新产业(300832):2026Q3利润端高增长,盈利能力提升
2026-11-01 · zyemyzc.com
【 华安证券 医药团队】2026年10月29日发布公司点评 新产业 (300832):《2026Q3利润端高增长,盈利能力提升》,欢迎与我们交流。 SAC:S0010521120002 SAC:S0010523120002 公司发布2026年第三季度报告:前三季度实现营业收入37.01亿元(同比+7.97%),归母净利润13.91亿元(同比+15.42%),
【 华安证券 医药团队】2026年10月29日发布公司点评 新产业 (300832):《2026Q3利润端高增长,盈利能力提升》,欢迎与我们交流。
SAC:S0010521120002
SAC:S0010523120002
公司发布2026年第三季度报告:前三季度实现营业收入37.01亿元(同比+7.97%),归母净利润13.91亿元(同比+15.42%),扣非归母净利润13.24亿元(同比+16.62%);经营活动现金流量净额15.13亿元(同比+42.13%)。其中Q3单季实现营业收入12.80亿元(同比+3.03%),归母净利润5.23亿元(同比+20.55%),扣非归母净利润5.00亿元(同比+21.98%)。
2026Q3利润增速显著快于收入,盈利质量与现金流同步改善
公司2026Q3归母净利润5.23亿,同比+20.55%,利润端增速显著高于收入端(收入同比+3.03%),主要是毛利率提升带动。2026Q3单季毛利率为71.97%(同比+2.73pct),销售净利率40.84%(同比+5.9pct)。毛利率改善主因:①试剂收入占比持续提升,2026年上半年试剂占75.2%,同比增长5.54pct,预计该趋势在2026Q3进一步加强;②费用管控见效,Q3销售费用率、研发费用率同比分别下降约2.3pct、3.5pct。现金流方面,公司前三季度经营现金流净额15.13亿元(同比+42.13%),净现比约1.09,回款质量同步改善。
海外市场增速稳健,对冲国内阶段性增长压力
从收入结构来看,公司海外收入增速依然稳健,公司前三季度国内主营业务收入同比增长3.40%,海外主营业务收入同比增长14.21%,海外收入增速高于国内。海外推广策略已从过往“中小客户开发”升级为“大中型客户开发”,小分子夹心法产品在欧洲等发达市场推广进展良好,有望持续驱动海外试剂销售高速增长。围绕海外用户需求开发的Mini-T8流水线已于2026年7月底正式开售,海外市场已启动装机,预计将为未来海外化学发光试剂收入的持续高增长提供强劲支撑。
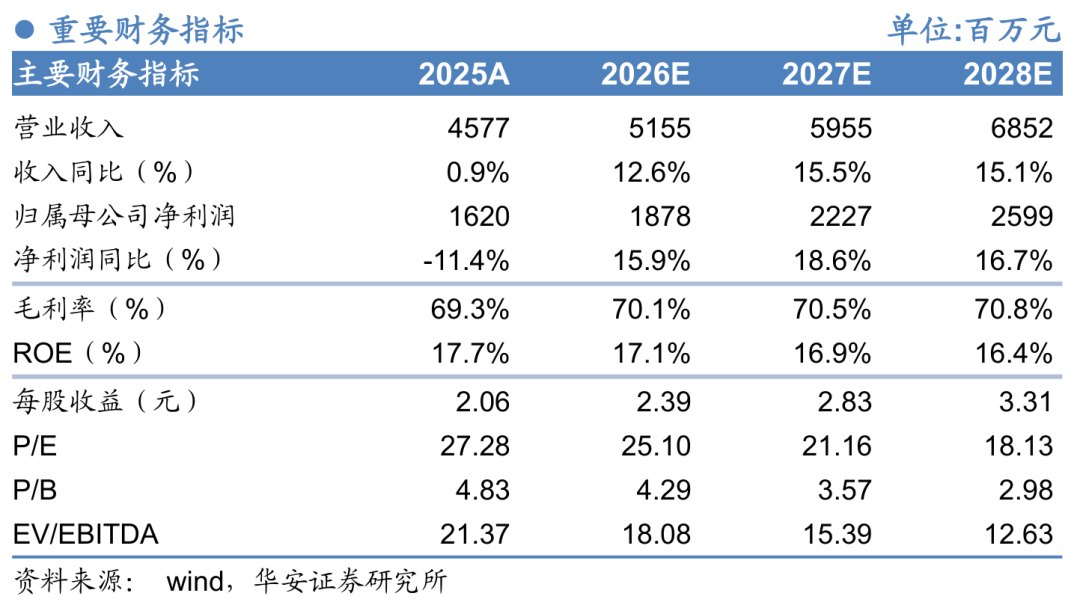
我们预计公司2026-2028年营业收入有望分别实现51.55/59.55/68.52亿元,同比增长12.6%/15.5%/15.1%;归母净利润分别实现18.78/22.27/25.99亿元,同比增长15.9%/18.6%/16.7%;对应EPS为2.39/2.83/3.31元;对应PE倍数为25/21/18X。维持“增持”评级。
市场竞争加剧风险;海外销售不及预期风险;院内检测量下降风险。
重要提示: 本文内容节选自华安证券研究所已发布证券研究报告公司点评新产业(300832):《2026Q3利润端高增长,盈利能力提升》(发布时间:2026年10月29日),具体分析内容请详见报告。若因对报告的摘编等产生歧义,应以报告发布当日的完整内容为准。报告发布机构:华安证券股份有限公司(已获中国证监会许可的证券投资咨询业务资格)。
分析师:谭国超(S0010521120002) 邮箱: tangc@hazq.com
分析师:李婵(S0010523120002) 邮箱: lichan@hazq.com
谭国超: 研究所副所长、医药首席分析师;中山大学本科、香港中文大学硕士;曾任职于强生(上海)医疗器械有限公司、和君集团、诚通证券和 华西证券 研究所,主导投资多个早期医疗项目以及上市公司PIPE项目,有丰富的医疗产业、一级市场投资和二级市场研究经验。受邀产业投资机构、产业峰会、上市公司、主流财经媒体等交流演讲。曾多次获得Wind金牌分析师、2023中经医药大健康产业深具影响力分析师等。(SAC:S0010521120002)
李婵: 联席非药板块首席分析师,同时主要负责医疗器械和IVD行业研究。对外经贸大学金融硕士,具备五年二级市场工作经验。(SAC:S0010523120002)
李雨涵: 分析师,主要负责生物制品、医疗服务研究。湖南大学本硕,生物技术+金融硕士复合背景。(SAC:S0010525070005)