
芳烃11月报:地缘不确定性强,警惕回调风险
2026-11-02 · zyemyzc.com
1.在加息预期偏强的背景下,市场风险偏好过低,警惕在流动性趋紧环境下的估值回调风险。 2.随着11月3日中期选举临近,伊朗能够同美国谈判拉扯的时间窗口逐渐流失。油价走势关键取决于地缘博弈的演化。市场需警惕地缘情绪退潮后油价的快速回吐风险,避免追高。 苯乙烯11月检修损失有限,新装置继续爬坡,国产供应将维持高位,港口库存存在趋势性累库预期;随着冬季临近,下游需
1.在加息预期偏强的背景下,市场风险偏好过低,警惕在流动性趋紧环境下的估值回调风险。
2.随着11月3日中期选举临近,伊朗能够同美国谈判拉扯的时间窗口逐渐流失。油价走势关键取决于地缘博弈的演化。市场需警惕地缘情绪退潮后油价的快速回吐风险,避免追高。
苯乙烯11月检修损失有限,新装置继续爬坡,国产供应将维持高位,港口库存存在趋势性累库预期;随着冬季临近,下游需求边际走弱概率较大;纯苯低库存与油价高企仍构成较强支撑,苯乙烯非一体化装置利润或进一步被挤压,需警惕亏损引发的减产负反馈。
关注重点: 纯苯低库存与油价高企仍构成较强支撑,苯乙烯非一体化装置利润或进一步被挤压,需警惕亏损引发的减产负反馈。
11月苯乙烯期现价格或呈现“成本托底、需求压顶”的高位震荡格局,基差震荡收敛,月差结构趋于平缓。重点关注纯苯价格、港口累库节奏与下游开工率三大变量的边际变化。
1.1 美联储加息预期偏强,市场流动性趋紧
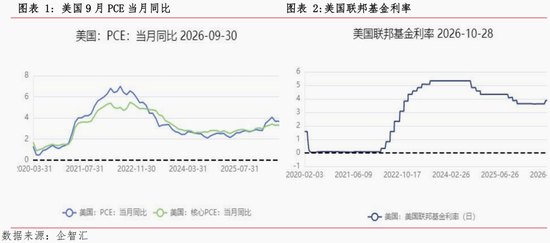
近期,美联储加息预期持续升温,成为扰动全球金融市场的主导因素。美国核心通胀仍显著高于2%的政策目标,就业市场保持韧性,消费支出未见明显降温,使得美联储官员在多个场合释放“更高更久”的鹰派信号。市场普遍预期,联邦基金利率将在更高水平维持更长时间,降息时点或进一步推迟。
加息预期强化直接推升了美债收益率。十年期美债收益率一度逼近多年高位,实际利率快速上行,对风险资产估值形成明显压制。美股波动加大,成长股与高估值板块承压尤为突出;美元指数走强,非美货币普遍贬值,新兴市场面临资本外流与偿债成本上升的双重压力。
从流动性层面看,紧缩效应正在逐步显现。一方面,美联储持续缩表使银行体系准备金规模收缩,货币市场基金收益率高企吸引资金从存款和风险资产流出;另一方面,美债发行放量叠加利率上行,银行持有证券的浮亏问题再度引发关注,信贷标准趋严,实体经济的融资条件边际收紧。对国内而言,中美利差倒挂幅度扩大,对人民币汇率形成一定压力,跨境资本流动波动加大,但在国内稳增长政策发力和国际收支基本平衡的支撑下,汇率预期总体保持稳定。
展望后市,市场焦点将集中于通胀数据与美联储官员表态。若通胀回落不及预期,紧缩交易可能延续,黄金、债券与成长股短期或继续承压;反之,任何经济数据走弱的迹象都可能触发宽松预期的重燃。在加息预期偏强的背景下,市场风险偏好过低,注重资产配置的防御性与现金流质量,警惕高杠杆资产在流动性趋紧环境下的估值回调风险。
10月美国与伊朗之间的紧张关系持续升级,地缘政治风险溢价快速抬升,国际油价重回高位运行。此前美方对伊朗实施新一轮制裁,涉及石油出口与金融结算等关键领域,伊朗方面则放出封锁霍尔木兹海峡的强硬表态,令市场对中东原油供应中断的担忧显著加剧。
霍尔木兹海峡是全球能源运输的咽喉要道,全球约五分之一的海运原油经此通行。一旦局势失控,航运保险费率将大幅攀升,运输绕行成本增加,供应冲击或远超市场当前定价。受此影响,布伦特原油期货价格持续走高,WTI油价同步上扬,原油期货远期曲线呈现明显的风险溢价特征。
从供需基本面看,当前“欧佩克+”虽保留了部分闲置产能,但实际增产意愿有限,沙特意在维护油价高位以支撑财政平衡;美国页岩油产量增速放缓,库存处于近年低位,市场缓冲垫偏薄。在供给弹性不足的背景下,任何地缘风吹草动都容易被放大为价格脉冲,油价波动率显著上升。
高油价的影响正沿产业链逐步传导。炼厂成本抬升推高成品油价格,航空、物流等行业利润承压;化工原料成本上行,中下游制造业毛利率受到挤压。对通胀而言,能源价格上涨或再度强化欧美“二次通胀”担忧,使央行降息路径更加谨慎,宏观流动性环境随之趋紧。
随着11月3日中期选举临近,伊朗能够同美国谈判拉扯的时间窗口逐渐流失。油价走势关键取决于地缘博弈的演化。若局势缓和,风险溢价有望快速回落;若冲突升级,油价存在阶段性冲高的可能。市场需警惕地缘情绪退潮后油价的快速回吐风险,避免追高。
2.1 柴油利润坚挺,成品油库存偏低
10月,全球炼油行业整体呈现“景气分化”格局,地缘紧张局势推升油价的同时,也放大了炼厂利润的波动。
亚洲炼油景气度边际承压。尽管秋检季部分产能集中检修对供应形成一定收缩,但中国、印度新增炼能陆续投放,成品油出口配额博弈加剧,新加坡综合炼油利润率环比回落,其中汽油裂解价差走弱明显,柴油裂解价差相对坚挺,成为支撑利润的主要支柱。欧洲炼厂受俄油供应结构调整和天然气成本影响,开工率维持中低位,利润空间有限;美国炼厂表现相对占优,墨西哥湾地区柴油库存偏低、出口需求旺盛,裂解价差处于季节性偏高水平,拉动整体盈利改善。
国际油价高位运行且波动加大,炼厂采购成本上升,叠加成品油提价传导存在时滞,多数炼厂通过降低开工负荷、优化原油采购结构来对冲成本压力。全球成品油库存处于偏低水平,为裂解价差提供了一定底部支撑,但需求端缺乏超预期亮点,利润上行弹性受限。
展望后市,炼厂经营呈现以下看点:一是北半球取暖季启动,取暖油、柴油需求进入传统旺季,若寒潮兑现,中间馏分油裂解价差有望走强,成为利润改善的核心变量;二是秋季检修陆续结束,前期停工产能回归,成品油供应回升,或对汽油等品种利润形成压制;三是地缘局势仍是最大不确定性,若油价持续冲高,炼厂需警惕成本传导不畅导致的利润挤压。11月炼油利润或延续 “柴油强、汽油弱”的结构性特征。
10月国内纯苯市场呈现“供需双增、库存低位、价格中枢上移”的运行特征。供应端,随着秋季检修陆续收尾,主营炼厂及港口重整装置开工率环比回升,纯苯国产供应稳步增加;同时加氢苯开工提升,焦化苯供应也有所补充。进口方面,受国际油价高企影响,海外纯苯价格同步走高,内外盘价差收窄,进口套利窗口阶段性关闭,到港量环比略有回落。需求端则表现强劲:苯乙烯装置负荷维持高位,己内酰胺、苯酚、苯胺等下游化工品开工普遍提升,放大装置亦有新产能释放,下游对纯苯的刚性采购保持旺盛。
港口库存延续去化态势,华东主港纯苯库存降至历史同期偏低水平,部分时段可流通货源偏紧,持货商挺价意愿较强。在油价高企、库存去化与下游刚需支撑的多重推动下,纯苯价格中枢明显上移,华东现货价格震荡走高,内外盘倒挂格局对价格形成底部支撑,月内价格重心环比显著抬升,市场成交随油价波动呈现快涨缓跌特征。
展望11月,供需格局或边际转宽。供应端,炼厂开工率有望进一步回升,检修装置复产与新装置投产将带来国产供应增量;进口方面,若亚美套利窗口变化令韩货资源回流亚洲,到港量存在回升预期。需求端,苯乙烯新增产能仍处放量周期,对纯苯需求形成持续拉动,但下游利润已被压缩至偏薄水平,后续开工提升空间有限,部分下游或因亏损主动降负,需求增速面临放缓。库存方面,低库存提供一定安全垫,但去库斜率预计放缓,甚至可能转为累库。
综合来看,纯苯行情或由单边上行转为高位震荡,油价走势与港口累库节奏是核心变量。若原油保持强势,纯苯下方支撑较强;若地缘溢价回吐叠加供应回升,价格存在阶段性回调压力。关注下游企业在需求旺季的补库行为。
3.1 国产供应高位维持,去库压力不大
国内苯乙烯装置整体维持高负荷运行。 主流 炼厂及一体化装置开工率处于年内偏高水平,前期检修装置陆续复产,叠加新产能释放贡献增量,国产供应稳步攀升。部分非一体化装置因原料纯苯价格强势、成本压力加大,利润空间收窄,个别装置小幅降负或推迟重启,但尚不足以扭转供应增量的总体格局。
库存方面,港口呈现“低库存、缓累库”的运行状态。由于提货需求旺盛、船货到港节奏偏慢,华东主港苯乙烯库存一度降至历史同期低位,可流通货源阶段性偏紧,基差与月间价差走强,反映出现货市场的紧平衡格局。不过随着国产供应放量与进口窗口间歇性开启,10月下旬到港量有所回升,港口库存开始自低位缓慢累积,但绝对水平仍然不高,对价格尚不构成明显压制。
供应结构上,当前苯乙烯市场呈现“国产为主、进口补充”的格局。国内新增产能持续投放使进口依赖度下降,亚美套利窗口变化令部分资源转口流向海外,进口量整体可控。下游需求端,EPS、PS、ABS三大下游开工分化:泡沫板旺季需求尚可,但终端家电、地产链需求弹性有限,下游工厂对高价原料的接受度下降,按需采购为主,利润普遍被压缩至盈亏平衡线附近。
展望后市,苯乙烯市场面临“供应增、需求稳、成本强”的多空交织局面11月检修损失有限,新装置继续爬坡,国产供应将维持高位,港口库存存在趋势性累库预期;需求端,随着冬季临近,EPS北方施工收尾,下游需求边际走弱概率较大;成本端,纯苯低库存与油价高企仍构成较强支撑,苯乙烯非一体化装置利润或进一步被挤压,需警惕亏损引发的减产负反馈。
苯乙烯基差呈现“先走强、后收敛”的运行节奏。月初受港口可流通货源偏紧、提货节奏偏快影响,现货升水结构明显,基差一度走扩至高位,纸货近月合约被持续拉平,市场反映出现货紧张与多头资金借低库存炒作的共振。月中以后,随着国产供应放量、到港回升及期货盘面反弹修复,基差自高位逐步收敛,近远月价差回归常态区间,市场情绪由强转稳。总体看,10月基差波动幅度明显大于往年同期,既体现了低库存下的现货溢价,也折射出供应回归预期与当前紧张格局之间的博弈。
下游需求方面,三大下游表现分化。EPS受益于北方建筑保温材料的季节性旺季,开工率维持高位,订单尚可;PS终端家电、日用品需求平稳,工厂按订单生产,原料采购以刚需为主;ABS则因家电排产走弱、行业新产能释放,供需矛盾突出,利润被压缩至低位,部分工厂开工意愿下降。整体来看,下游对高苯乙烯价格的承接能力趋弱,追高意愿不足,普遍采取低库存、快进快出的采购策略,需求端对价格的向上拉动有限,更多依赖成本端与现货紧张度驱动。
展望后市,基差与需求格局或延续边际转弱的方向。供应端,新装置持续放量叠加港口缓慢累库,现货紧张程度将逐步缓解,基差大概率维持温和升水并趋于收敛;若累库速率超预期,不排除基差进一步走弱、期现结构转为平水的可能。需求端,EPS进入季节性淡季,ABS供需压力延续,下游整体开工面临回落,刚需支撑趋降,但在纯苯成本坚挺的背景下,下游压价空间同样受限。
综合判断,11月苯乙烯期现价格或呈现“成本托底、需求压顶”的高位震荡格局,基差震荡收敛,月差结构趋于平缓。重点关注纯苯价格、港口累库节奏与下游开工率三大变量的边际变化。
关注重点: 纯苯低库存与油价高企仍构成较强支撑,苯乙烯非一体化装置利润或进一步被挤压,需警惕亏损引发的减产负反馈。
11月苯乙烯期现价格或呈现“成本托底、需求压顶”的高位震荡格局,基差震荡收敛,月差结构趋于平缓。重点关注纯苯价格、港口累库节奏与下游开工率三大变量的边际变化。